

CréditoLeve: Empréstimos Fácil
Bachanet
- 4,7
- 29.19K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
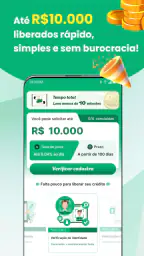
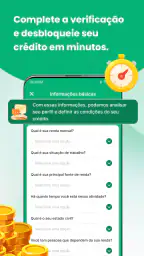
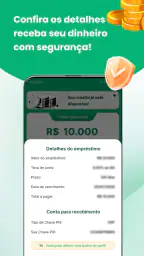
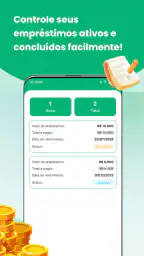
CréditoLeve: Empréstimos Fácil Prós e contras
Prós
- Simulação rápida com valores e parcelas apresentados antes da contratação.
- Processo digital, sem necessidade de visitar uma agência física.
- Interface simples, adequada para quem busca praticidade no celular.
- Possibilidade de acompanhar o andamento da solicitação pelo aplicativo.
- Pode ajudar em emergências financeiras de curto prazo.
Contras
- As taxas podem elevar bastante o custo total do empréstimo.
- A aprovação não é garantida e depende da análise de crédito.
- O limite disponível pode ser menor que o valor solicitado.
- Atrasos podem gerar juros, multas e impacto no histórico de crédito.
- É importante conferir as permissões e a política de privacidade do app.
 Análise por All-app
Quando alguém procura um empréstimo pelo celular, a primeira impressão costuma vir da promessa de rapidez. Eu prefiro começar por outro ponto: entender quais escolhas o aplicativo realmente oferece, que informações aparecem durante o uso e se o usuário consegue tomar uma decisão sem ser empurrado para uma contratação apressada. Foi com esse olhar que testei CréditoLeve: Empréstimos Fácil, um aplicativo de finanças desenvolvido pela Bachanet.
A proposta é direta: aproximar o usuário de opções de crédito pelo telefone, com uma experiência pensada para ser simples. O aplicativo é gratuito para instalar, tem classificação livre e aparece com uma média de 4,7, formada por cerca de 82 mil avaliações. Esse volume ajuda a mostrar que há interesse real no serviço, mas não substitui a leitura cuidadosa das condições apresentadas a cada pessoa.
Minha impressão geral é de uma ferramenta que pode ser útil para quem precisa iniciar uma busca por crédito sem visitar vários canais, mas que exige atenção redobrada antes de qualquer confirmação. Em finanças, uma tela limpa e poucas etapas são convenientes; ao mesmo tempo, elas podem fazer o usuário avançar rápido demais se ele não parar para conferir custo, prazo e compromissos.
Como o CréditoLeve se encaixa na busca por crédito
O aplicativo faz sentido principalmente como ponto de partida. Em vez de tratar o celular apenas como um canal para consultar uma instituição já conhecida, eu o vejo como uma forma de organizar a procura por uma alternativa de empréstimo. Isso é diferente de considerar o app uma solução automática para qualquer emergência financeira.
Na prática, eu usaria o CréditoLeve para entender se existe uma possibilidade compatível com a minha situação e, depois, compararia cuidadosamente o resultado com outras opções. O fato de a ferramenta ser gratuita reduz a barreira inicial, mas não significa que o crédito apresentado seja gratuito. Essa distinção é essencial: o custo do aplicativo e o custo do empréstimo são assuntos completamente diferentes.
O nome curto, “CréditoLeve”, combina com uma proposta de navegação sem muita complicação. Ainda assim, simplicidade visual não deve ser confundida com simplicidade financeira. Um contrato pode parecer fácil de aceitar e continuar tendo juros, tarifas, vencimentos e consequências importantes. Minha recomendação é usar o aplicativo com uma postura de consulta, não de impulso.
Também vale observar o contexto de maturidade do produto. A versão atual é a 1.0.0 e o app requer Android 7.0 ou superior. Isso torna a compatibilidade relativamente ampla para aparelhos que ainda rodam esse sistema, mas a versão inicial reforça a necessidade de conferir cada tela com calma e manter o aplicativo atualizado quando houver uma nova versão disponível.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que eu conferiria antes de começar
Antes de informar qualquer dado, eu verificaria se estou no aplicativo correto, se o nome do desenvolvedor aparece como Bachanet e se a instalação veio de uma fonte oficial. Em aplicativos financeiros, esse cuidado básico evita confundir um serviço legítimo com cópias ou páginas que tentam imitar a aparência de uma marca.
Depois, eu separaria alguns minutos para ler as telas iniciais em vez de tocar automaticamente em “continuar”. O objetivo é identificar quais informações são obrigatórias, quais são opcionais e em que momento o aplicativo solicita acesso ao aparelho. Mesmo que uma permissão pareça comum, eu só a autorizaria se entendesse por que ela é necessária para a tarefa que estou tentando realizar.
Outro hábito importante é fazer a busca quando eu não estiver sob pressão. Se o dinheiro é necessário para pagar uma conta que vence no mesmo dia, a tendência é aceitar a primeira alternativa visível. Usar o app antes da urgência permite comparar melhor, salvar mentalmente os critérios importantes e reconhecer uma condição desfavorável com mais facilidade.
Confiança começa nas escolhas visíveis
Ao avaliar um aplicativo de empréstimos, eu não considero a quantidade de instalações uma prova suficiente de segurança. O CréditoLeve já ultrapassou um milhão de instalações, o que demonstra alcance, mas popularidade não responde sozinha às perguntas mais importantes: que dados são pedidos, como o usuário controla a conta e quais informações ficam claras antes da contratação.
O que eu procuro é transparência durante o fluxo. Uma boa experiência deve deixar evidente quando estou apenas simulando, quando estou enviando uma solicitação e quando estou aceitando uma obrigação financeira. Também espero conseguir voltar uma etapa, revisar os dados e sair do processo sem sentir que a única opção é prosseguir.
Esse é um dos pontos em que o usuário precisa assumir um papel ativo. Se uma tela mostra apenas o valor liberado, eu não considero a análise completa. Eu quero localizar o valor total a pagar, o número de parcelas, as datas de vencimento e qualquer encargo apresentado. Se essas informações não estiverem imediatamente claras, eu interromperia o processo até compreendê-las.
Permissões e dados: o momento em que a atenção importa
Aplicativos de finanças lidam com informações que podem revelar muito sobre uma pessoa. Por isso, eu trataria cada pedido de acesso como uma decisão separada, não como um pacote que deve ser aceito automaticamente. A pergunta prática é simples: essa permissão é necessária para a função que estou usando agora?
Eu evitaria fornecer documentos, dados bancários ou informações pessoais por telas abertas a partir de mensagens recebidas fora do aplicativo. Também não compartilharia códigos de autenticação, senhas ou códigos enviados por SMS com ninguém. Se uma etapa pedir algo que pareça desproporcional ao objetivo da solicitação, eu fecharia o fluxo e buscaria esclarecimento pelos canais oficiais disponíveis.
Outro cuidado é o aparelho usado. Eu não faria uma solicitação em telefone emprestado, celular com acesso de muitas pessoas ou dispositivo sem bloqueio de tela. Depois do uso, revisaria se a conta ficou conectada e removeria informações sensíveis que tenham sido salvas localmente, quando o próprio sistema permitir. Isso não é uma crítica exclusiva ao CréditoLeve; é uma prática necessária para qualquer serviço de crédito móvel.
Em uma situação cotidiana, imagine que uma despesa inesperada apareceu perto do fim do mês. Eu abriria o app em casa, conectado a uma rede confiável, verificaria a proposta sem pressa e anotaria o custo total. Em seguida, compararia com o banco onde já tenho relacionamento e com uma alternativa de crédito conhecida. Se a parcela coubesse apenas sacrificando alimentação, aluguel ou outra obrigação essencial, eu não contrataria, mesmo que o processo fosse rápido.
Como manter o controle durante a solicitação
Minha sugestão é dividir o uso em três momentos: consulta, comparação e decisão. Na consulta, eu apenas verificaria se há uma possibilidade de crédito e quais dados são necessários. Na comparação, colocaria lado a lado prazo, parcela, custo final e data de pagamento. Só na decisão eu avaliaria se a contratação realmente resolve o problema sem criar outro maior.
Esse método evita um erro comum: confundir uma parcela aparentemente pequena com uma dívida barata. Prazos mais longos podem aliviar o orçamento mensal e, ao mesmo tempo, aumentar o total desembolsado. Já uma parcela mais alta pode terminar antes, mas pressionar o fluxo de caixa. O melhor equilíbrio depende da renda e das despesas de cada pessoa, não apenas do valor exibido na primeira tela.
Eu também faria uma captura ou anotação das condições apresentadas antes de confirmar, desde que isso não envolva expor dados pessoais. Guardaria o número do protocolo ou comprovante quando o aplicativo oferecer esse registro. Ter uma referência ajuda a conferir o que foi solicitado e facilita a organização financeira depois, especialmente se o usuário estiver comparando várias alternativas no mesmo dia.
Se houver uma opção para cancelar uma solicitação ainda não concluída, eu procuraria essa possibilidade antes de avançar. Caso o pedido já tenha sido enviado, eu verificaria dentro da conta se existe acompanhamento do status, histórico ou canal de suporte. O mais importante é não presumir que fechar a tela cancela automaticamente uma solicitação que já foi confirmada.
Para quem a ferramenta pode funcionar melhor
Eu indicaria o CréditoLeve para quem quer explorar uma possibilidade de empréstimo pelo celular e tem disciplina para revisar cada condição. Ele pode ser conveniente para uma pessoa que prefere iniciar a pesquisa digitalmente, não quer preencher formulários em vários lugares sem necessidade e consegue separar tempo para comparar o resultado com alternativas próprias.
Também pode ajudar quem precisa organizar a primeira etapa da busca. Em vez de depender apenas de anúncios ou de recomendações informais, o usuário pode começar pelo aplicativo e observar se a proposta apresentada faz sentido para sua realidade. A utilidade está mais na praticidade do processo do que na promessa de que todo pedido será adequado ou aprovado.
Eu seria mais cauteloso ao recomendar para alguém que costuma aceitar contratos sem ler ou que está em uma emergência emocional. A combinação de urgência e crédito é perigosa. Nessa situação, uma conversa com o banco onde a pessoa já possui conta, uma renegociação de dívida existente ou o apoio de alguém de confiança pode ser uma alternativa mais responsável do que contratar imediatamente pelo primeiro canal encontrado.
Onde as alternativas tradicionais ainda levam vantagem
O banco que já conhece o cliente pode oferecer uma visão mais integrada da conta, dos débitos e do histórico de pagamentos. Isso não garante a melhor condição, mas facilita conferir a origem da cobrança e acompanhar o contrato no mesmo ambiente em que a pessoa já administra o dinheiro. Para quem valoriza relacionamento e suporte conhecido, essa opção pode ser mais confortável.
Cooperativas, plataformas de comparação e instituições financeiras regulamentadas também podem ser melhores em situações específicas, principalmente quando o usuário quer analisar mais de uma modalidade ou negociar diretamente. Por outro lado, essas alternativas podem exigir mais etapas, deslocamento ou documentação. O CréditoLeve ganha em conveniência, mas eu não deixaria que essa conveniência encerrasse a comparação.
Há ainda casos em que nenhuma opção de empréstimo é a melhor. Se o dinheiro será usado para cobrir uma despesa recorrente que volta todos os meses, o crédito pode apenas adiar o problema. Antes de confirmar, eu perguntaria se a parcela continuará cabendo depois que a urgência passar. Se a resposta depender de renda extra incerta, eu consideraria isso um sinal para não avançar.
O que observar depois de uma eventual contratação
O uso responsável não termina na tela de confirmação. Eu colocaria a data de vencimento em um calendário, conferiria o valor debitado e manteria uma reserva para evitar atraso. Também revisaria periodicamente o histórico da conta no aplicativo e no banco, procurando qualquer cobrança que não reconheça.
Se surgir um problema, eu começaria pelo registro da operação: data, valor, condições aceitas e comprovantes. Em seguida, usaria o suporte oficial exibido no próprio serviço, sem responder a contatos suspeitos que peçam senha ou código de segurança. Manter uma trilha organizada de informações torna a conversa mais objetiva e reduz o risco de fornecer dados a terceiros.
Eu não instalaria versões modificadas, não compartilharia o acesso com familiares e não deixaria a conta aberta em um aparelho público. Em um app financeiro, pequenas concessões de segurança podem ter consequências maiores do que em um aplicativo comum de entretenimento. A praticidade só vale a pena quando vem acompanhada de controle.
Minha avaliação sobre a experiência
O ponto forte do CréditoLeve é a proposta de colocar a busca por empréstimo em um fluxo móvel e acessível. A instalação gratuita, a classificação livre e o suporte a Android 7.0 tornam a entrada simples para muitos usuários. A presença de mais de um milhão de instalações e uma média de 4,7 também indica que o aplicativo alcançou um público amplo.
O ponto de atenção é justamente a natureza do serviço: rapidez pode encurtar o tempo de reflexão. Eu não usaria a facilidade como motivo para aceitar uma oferta sem calcular o custo completo. A experiência é mais adequada para quem consegue separar a conveniência da decisão financeira e está disposto a conferir permissões, dados, condições e registros.
Também considero importante lembrar que a versão atual é a 1.0.0. Isso não define, por si só, a qualidade do app, mas faz com que eu acompanhe atualizações e mudanças de comportamento com atenção. Em qualquer ferramenta que lida com crédito, eu valorizo melhorias claras nos controles da conta, na explicação das condições e na possibilidade de revisar ou interromper etapas.
Meu veredito cauteloso: eu recomendaria experimentar o CréditoLeve como uma porta de entrada para pesquisar empréstimos, não como uma autorização para contratar no automático. Ele pode ser útil para quem quer praticidade e mantém o controle das próprias decisões. Eu escolheria outra alternativa quando já tenho uma instituição confiável com condições mais claras, quando preciso de atendimento humano para negociar ou quando a parcela só caberia com muita dificuldade.
No fim, a melhor forma de usar o aplicativo é tratá-lo como uma ferramenta de consulta. Leia tudo, compare o total, proteja seus dados e só avance se a dívida fizer sentido para o orçamento completo. Se a proposta não estiver clara ou se o processo pressionar uma decisão imediata, parar é uma escolha perfeitamente válida.
Perguntas frequentes
O que é o CréditoLeve: Empréstimos Fácil e como ele funciona?
O CréditoLeve: Empréstimos Fácil é um aplicativo voltado à solicitação de crédito pelo celular. Em geral, o usuário informa seus dados pessoais e financeiros, escolhe ou consulta uma proposta e aguarda a análise. A aprovação, o valor liberado, as taxas e o prazo dependem do perfil de cada pessoa e das condições apresentadas no contrato.
Quem pode solicitar um empréstimo pelo CréditoLeve?
Os requisitos podem variar conforme a política da empresa responsável pela oferta de crédito, mas normalmente incluem idade mínima, documento de identificação válido, residência no Brasil, número de telefone e conta bancária ou meio de recebimento compatível. Ter o aplicativo instalado não garante aprovação. Antes de enviar a solicitação, confira os critérios exibidos e verifique se os dados informados estão corretos.
Quais taxas e custos devo verificar antes de aceitar uma proposta?
Antes de confirmar qualquer empréstimo, leia atentamente o Custo Efetivo Total, conhecido como CET, que reúne juros, tarifas, impostos e outros encargos aplicáveis. Também confira o valor total a pagar, quantidade de parcelas, datas de vencimento e possíveis multas por atraso. Não aceite uma oferta apenas pelo valor da parcela; compare o custo final e todas as condições.
O CréditoLeve garante aprovação ou liberação imediata do dinheiro?
Não é recomendável considerar a aprovação como garantida. A análise normalmente depende de informações cadastrais, histórico financeiro, renda e critérios internos do parceiro que oferece o crédito. Mesmo quando o aplicativo promete praticidade ou rapidez, podem existir etapas adicionais de validação. A liberação também pode variar conforme o banco, o método de pagamento e a confirmação do contrato.
O aplicativo CréditoLeve é seguro para informar meus dados pessoais?
Antes de utilizar o serviço, verifique a política de privacidade, os termos de uso, o desenvolvedor publicado na loja oficial e as permissões solicitadas pelo aplicativo. Nunca envie senhas, códigos de autenticação ou fotos de documentos por canais desconhecidos. Desconfie de cobranças antecipadas para liberar empréstimos e confirme se a comunicação ocorre por meios oficiais, especialmente antes de realizar qualquer pagamento.


